ActualitéPlus-values immobilières
Droit de surélévation : les députés votent trois ans de plus d’exonération de plus-value
La vente d’un droit de surélévation est exonérée d’impôt sur la plus-value si l’acheteur construit des logements dans les quatre ans, mais seulement jusqu’à fin 2026. Les députés ont voté le 16 octobre de prolonger l’exonération jusqu’à fin 2029. Le texte doit encore passer la navette parlementaire.
Sources officielles vérifiées
En résumé
- La plus-value réalisée sur la vente d’un droit de surélévation est exonérée si l’acheteur construit exclusivement des logements dans les quatre ans.
- À défaut, l’acheteur paie une amende de 25 % de la valeur du droit, sauf cas de force majeure prévus par la loi.
- L’exonération s’applique aujourd’hui aux ventes réalisées jusqu’au 31 décembre 2026.
- L’amendement n° I-2275, adopté le 16 octobre 2026, la prolongerait jusqu’au 31 décembre 2029.
- Vote en première lecture : sans loi promulguée avant la fin de l’année, l’échéance de fin 2026 s’appliquerait.
Vendre le droit de construire au-dessus d’un immeuble
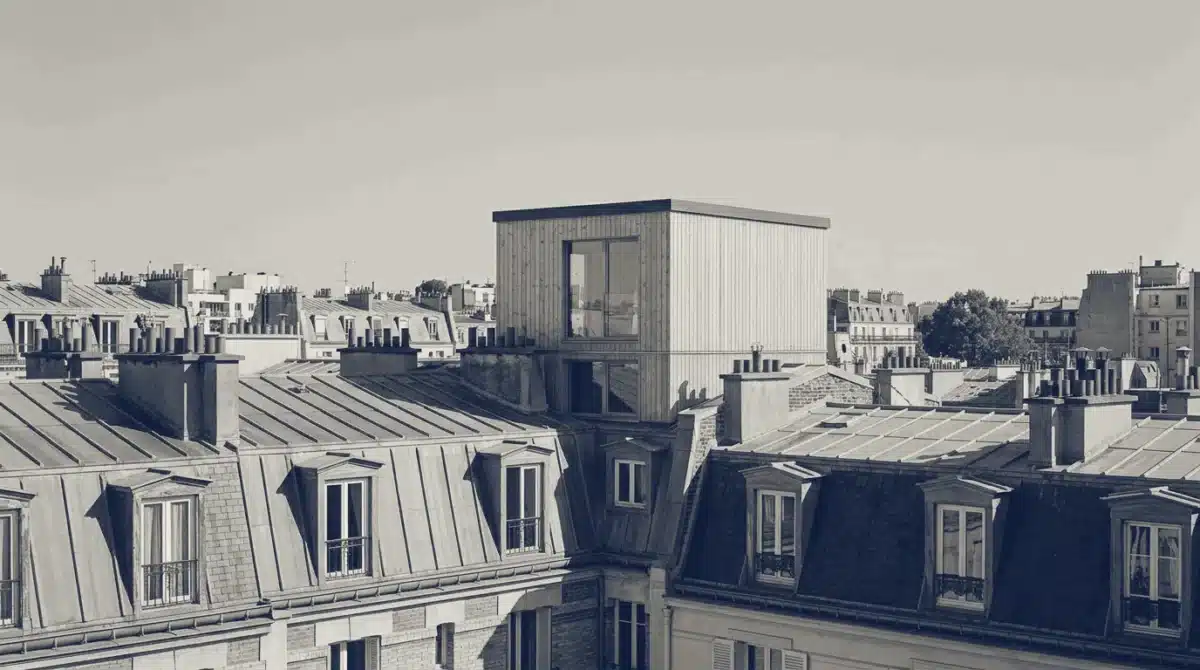
Un propriétaire, souvent une copropriété, peut vendre le droit de surélever son immeuble à un acheteur qui y construira de nouveaux étages. La plus-value réalisée sur cette vente est aujourd’hui exonérée, à condition que l’acheteur s’engage à réaliser et achever exclusivement des logements dans les quatre ans (article 150 U, II, 9°, du code général des impôts).
Si l’acheteur ne tient pas son engagement, il paie une amende de 25 % de la valeur du droit, sauf licenciement, invalidité, décès ou circonstances exceptionnelles. L’exonération vaut pour les ventes réalisées jusqu’au 31 décembre 2026.
Ce que voteraient les députés
L’amendement repousserait cette échéance au 31 décembre 2029. Ses auteurs défendent la surélévation comme un moyen de créer des logements sans consommer de terrain, là où le foncier manque. Les conditions et l’amende resteraient les mêmes.
Qui serait concerné ?
Les copropriétés et les propriétaires d’immeubles entiers dont la toiture peut accueillir de nouveaux niveaux, surtout dans les grandes villes. Pour une copropriété, la vente du droit de surélévation peut financer des travaux de rénovation : l’exonération évite l’impôt sur la plus-value tirée de cette vente. Le même jour, les députés ont voté deux autres prolongations au service du logement neuf, sur les ventes pour du logement social et sur les terrains en zone tendue.
Où en est le texte ?
L’amendement n° I-2275 a été adopté en séance le 16 octobre 2026, en première lecture. Il fait partie de la première partie du projet de loi de finances pour 2027, qui n’a pas encore été votée dans son ensemble : son examen reprend à partir du 27 octobre. Le texte passera ensuite au Sénat. La mesure ne s’appliquerait que si elle figure dans la loi de finances promulguée. Nous suivons son parcours, avec les cinq autres mesures votées le même jour, dans notre suivi des plus-values immobilières.
Ce que cela change pour une copropriété
L’échéance actuelle tombe dans un peu plus de deux mois. Si la prolongation est adoptée et promulguée avant la fin de l’année, une vente signée en 2027 resterait exonérée. Dans le cas contraire, une vente non signée au 31 décembre 2026 serait imposée selon les règles générales. Notre fiche sur les plus-values immobilières détaille ces règles. Pour étudier une surélévation ou la vente d’un droit à bâtir, vous pouvez faire étudier votre projet.
Vérifiéle 21 octobre 20269 affirmations recoupées
Sources officielles consultées
- LégifranceCode général des impôts, article 150 U
- Assemblée nationaleAmendement n° I-2275 au projet de loi de finances pour 2027 (adopté le 16 octobre 2026)
- Assemblée nationaleProjet de loi de finances pour 2027 (n° 3210), dossier législatif
Comment nous vérifions nos articles Les sources que nous analysons
Cet article est une information générale sur la fiscalité immobilière, à jour à sa date de vérification. Il ne remplace pas l’étude de votre situation personnelle par un professionnel habilité (avocat fiscaliste, notaire, expert-comptable). Pierre Fiscale et Montclair ne sauraient être tenus responsables d’une décision prise sur sa seule base. Article publié le 21 octobre 2026.